
全球B2B支付进入深水区,牌照、AI与全球基础设施成新变量
全球B2B支付正迎来繁荣期,并逐步进入产业发展深水区。
为满足全球化与本地化的双重合规要求,各大跨境支付企业的“集牌热度”居高不下;而AI的快迭代也给跨境B2B支付带来新的机遇与挑战。
跨境支付“集牌狂魔”们
近日,PhotonPay光子易宣布,已正式将获取英美两国更多支付牌照提上日程,并积极寻求扩大在这两大核心市场的合规业务范围,未来将聚焦拓展B2B出海企业的全球资金管理与数字金融基础设施服务。
截至目前,光子易在全球设有超过10个分支机构, 业务覆盖超200个国家和地区。拥有超过20多张全球金融牌照与许可,累计服务超过20万客户,全球交易总额超过600亿美元。
一个成长于亚太地区的跨境支付企业,已经拥有了“起跳”的能力,正探索更加广阔的国际市场星辰大海。
光子易仅是全球B2B支付蓬勃发展的一个缩影。为满足庞大的B2B支付市场需求,全球支付企业都在做两件显而易见的事:扩充全球牌照数量和提升本地化能力。满足合规与市场需求的同时,进一步拓展本地收付款、账户、资金管理等业务能力。
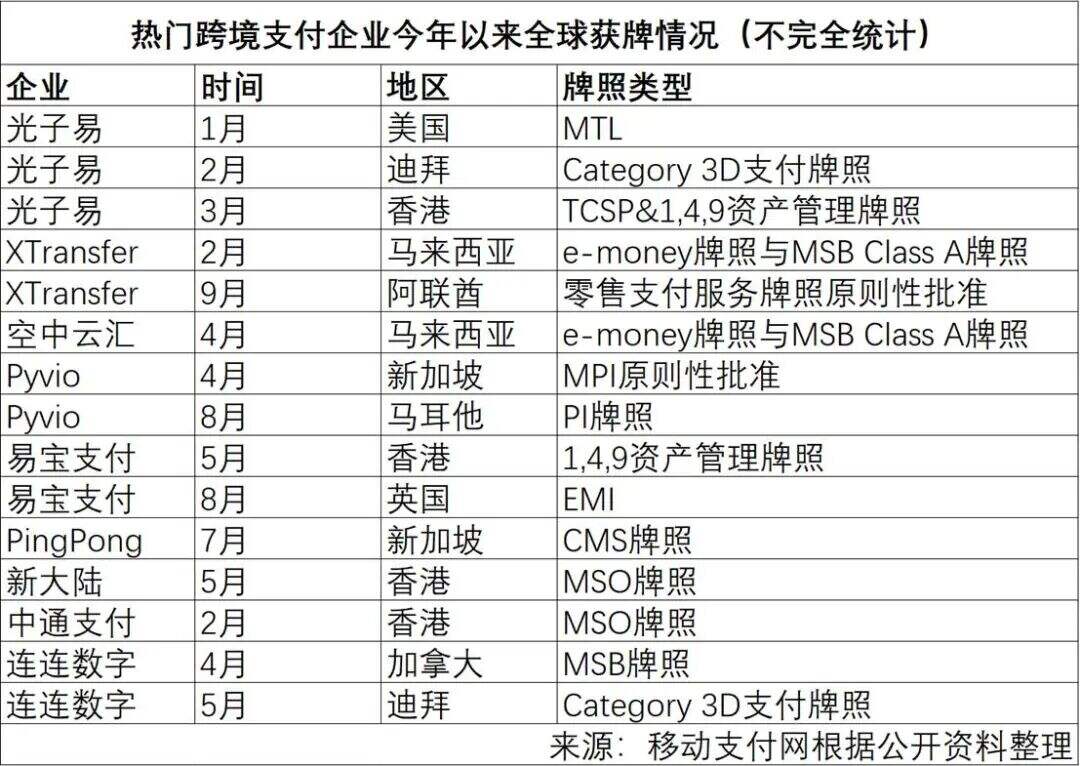
值得一提的是,今年以来,包括光子易、连连数字、PingPong等跨境支付领域热门企业均在全球领域斩获了金融与支付相关牌照。而且大多数的获牌跨境支付企业都已经或者正积极探索B2B支付市场。
蓬勃发展的B2B支付
市场调研机构Fortune Business insights的最新数据显示,2025年全球B2B支付市场规模为97.88万亿美元,预计2026年为109.39万亿美元,并且以每年12.6%的年复合增长率增长,到2034年达到282.48万亿美元。
可能很多人对12.6%的年复合增长率没多少概念。
对比我国外贸发展,过去十年(2016—2025年),中国外贸总额从24.66万亿元增至45.47万亿元,而这一数据的年复合增长率约为6.6%,而外贸行业是我国拉动经济的三大马车之一。
直观的数据对比,可见全球B2B支付增长的迅猛程度。
全球卡组织就毫不掩藏其对B2B支付的长远看好。Visa和万事达卡近年持续关注B2B支付市场的发展,并以企业级虚拟卡、综合解决方案等多样化产品满足B端支付市场需求,Visa Direct、Mastercard Move等资金流动平台,在全球市场上均获得了不错的口碑。
万事达卡亚太区今年上半年以来已完成了一系列人事任命,其中一个重要原因就是,深入推进B2B支付等业务。Visa也正利用标记化、云处理等技术扩展其服务,目标之一就是跨境B2B交易这一庞大市场。
与光子易聚焦B2B支付类似,诸多知名的跨境支付企业近年对B2B业务的战略加码与市场成功也很能说明问题。
连连数字今年强调其企业战略会持续从B2C跨境电商向B2B贸易、服务贸易等更多全球商业场景拓展。
无独有偶,在2025年Q4,PingPong也曾放言,到2026年其跨境电商与外贸B2B规模有望持平。
众多玩家的加入,一方面意味着市场竞争更加激烈,有消息称在西非市场,因众多中国跨境支付企业的进入,使得B2B支付费率在短时间内砍半。
另一方面,产品与服务的升级势在必行,支付企业的全球化经营更加深入,B2B支付逐渐从支付通道比拼,向综合资金管理和金融基础设施延伸。
光子易CEO陈敏就曾表示,过去十年全球支付行业大多停留在“传统体系优化”层面,较难实现当下跨国企业需要的全链路协同服务。
也正因此,光子易在今年3月宣布,布局下一代AI驱动的支付操作系统,致力于实现收款、付款、换汇、对账、风控全流程自动流转,让企业财务团队无需在多个后台来回切换,逐步替代传统的碎片化资金管理模式,升级为智能中枢化运营。
而说到转型与升级,就不得不提当下B2B支付所面临的共同机遇与挑战:AI。
AI给B2B支付带来突破
今年年中,万事达卡与寻汇联合发布的AI智能体报告中指出,跨境支付正从“数字化、数据化”跃迁至第三阶段——自主化(Autonomous),即在授权后由具备推理与规划能力的AI智能体自主编排并优化企业端到端支付与财资运营,为B2B行业AI破局跨境支付痛点提供可落地的范式。
简而言之,AI解决了B2B行业落地痛点。
相比于拒付、安全、消保等规则较为明确的B2C支付,B2B支付在全球范围内更加无序,缺乏统一的标准,而AI给出了一个很好的解决方案。
通过AI,支付服务商能够更加精准的识别交易对象的物品信息,更加轻易地理解垂直行业的运行逻辑,进而判断交易风险。
通过AI,企业客户亦可以让采购更加智能,进一步优化供应链的协同效率,与此同时,借助AI可以提升企业数据的处理能力,提升企业资金使用效率。
与光子易布局下一代AI驱动支付操作系统一样,诸多跨境支付企业对AI的重视程度也非常高。
连连数字近期将其企业战略升级为“AI Native+全球化”新阶段,从“跨境支付专家”迈向“AI原生的全球智能金融新基建”;空中云汇亦在整合跨境收付、财务管控、全球账户、企业卡等多元服务,打造AI原生金融操作系统;万里汇去年年底就宣布其90%卖家在经营中应用AI技术。
光子易也在探索将AI进一步嵌入企业全球资金管理流程,通过对业务和交易数据的持续分析,辅助企业识别异常资金动向、优化支付与资金调度,并自动处理对账、核销、资金日报等高频运营任务。在预设规则和权限范围内,AI还可以参与风险识别、异常交易拦截及汇率管理等环节,进一步提升企业资金管理的自动化和精细化水平。
跨境B2B支付机会与挑战并存
C端支付是一个容易标准化、平台化的市场,极其容易形成寡头现象。过去十几年,我国移动支付发展全球领先,也仅诞生了微信支付、支付宝、云闪付等几个热门C端支付方式,其他国家或地区的情况也类似。
然而B端支付市场,是针对企业客户,百行千业的商家需求各有不同,这就注定了对支付服务的要求也是高定制化。
B2B支付的服务性质,定制化需求高,就注定了这是一个无法实现巨头通吃的市场,大中小型支付企业在B2B支付领域都能找到属于自己的产业位置。特别是在全球支付通道成本逐渐透明、牌照门槛逐渐拉平等趋势下,不同的产品与服务都能找到相匹配的客户。
值得一提的是,以大中华地区为核心驱动,亚太地区贸易总量接近全球一半,这表明亚太地区的B2B支付发展更为活跃。
FXC Intelligence报告显示,2025年亚太地区企业对企业(B2B)跨境支付市场每单位支付流份额的收入最高,占总额的38%,居各地区首位。
这也是为什么Stripe、Adyen、Worldpay等诸多国际支付巨头对亚太市场都非常重视。在设立分部、派驻高层、牌照申请、本地化产品与服务等方面,全方位的强化亚太发展战略。
另一方面,从亚洲市场起步、服务全球企业,正在成为部分支付机构探索全球化发展的重要路径。
光子易的发展路径,便呈现出亚太B2B支付企业走向全球的一个缩影。公司以大中华区为核心起步,持续拓展全球市场,目前业务已覆盖200多个国家和地区,并不断完善多市场的牌照、本地支付网络及金融基础设施能力。随着业务发展,光子易的服务也从跨境收付款进一步延伸,围绕下一代支付操作系统持续推进产品与技术升级。
今年初,光子易完成数千万美元B轮融资,进一步加码全球金融基础设施及全球监管布局。
从牌照和本地化布局,到产品和技术能力升级,再到全球金融基础设施建设,B2B支付的竞争正在进入更深层次的能力比拼。对于光子易而言,这既是行业变化带来的新机会,也是其进一步服务企业全球化经营的新阶段。随着全球贸易与企业数字化持续发展,B2B支付仍将拥有广阔的市场空间。
- 港元稳定币HKDAP落地B2B支付场景,赋能物流及商旅行业
- 【这一周】AI支付与安全热议、某B2B支付公司4亿美元出售、央行副行长再谈跨境支付
- 印度中央银行联合NPCI推出B2B数字支付平台
- 美国运通升级B2B支付功能,优化企业发票支付全流程
- B2B支付科技企业Pliant携手Coastal落地美国,推进全球化扩张布局
- 汇丰银行联合万事达卡在阿联酋推出移动虚拟卡,加速数字化B2B支付的增长
- 拉卡拉与Visa签署战略合作备忘录 共促跨境B2B支付数字化升级
- RedotPay推出B2B支付网关,将商户手续费降低70%
- Melio推出AI智能体B2B支付网络,中小商户无需入驻即可自动结算
- 欧洲B2B贸易与支付摩擦难题:AI能解吗?
 粤公网安备 44030602000994号